Альтернативная сделка: когда цепочка важнее скорости
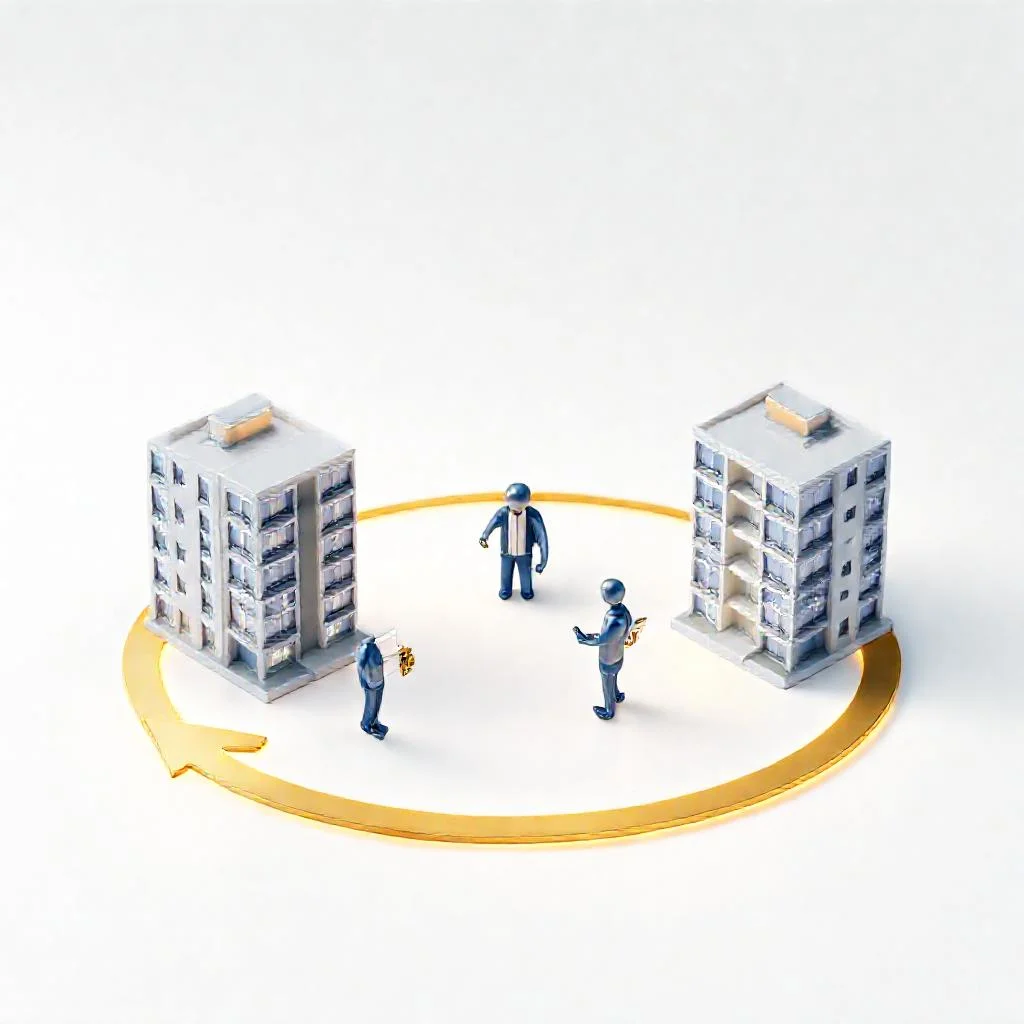
Представьте ситуацию: вы нашли покупателя на свою студию, но одновременно присмотрели просторную «двушку» в соседнем районе. Загвоздка в том, что владелец этой «двушки» сам ждет денег от продажи своей текущей квартиры. Так выстраивается связь из трех, а иногда и пяти звеньев. Именно такой формат взаиморасчетов в профессиональной среде называют альтернативной сделкой.
Суть механизма проста: одно перемещение прав собственности невозможно без завершения другого. Покупатель не получит ключи, пока вы не освободите старую жилплощадь, а вы не переедете, пока не будут закрыты обязательства перед вашим продавцом. Это не просто обмен, а сложная финансовая хореография, где каждое движение синхронизировано по времени.
Почему это выгоднее, чем кажется на первый взгляд
Многие воспринимают подобные схемы как лишнюю головную боль, но именно они позволяют участникам рынка экономить значительные суммы. Альтернатива дает шанс приобрести желанный объект по фиксированной цене, не дожидаясь полного расчета за текущее жилье. Фактически вы бронируете будущую недвижимость, внося аванс и подписывая предварительные договоры.
Кроме того, такая модель часто становится единственным способом улучшить жилищные условия без привлечения кредитных средств. Вместо того чтобы брать дорогостоящую ипотеку под высокий процент, семья использует имеющиеся квадратные метры как актив для стартового капитала. Риски здесь распределяются между всеми участниками, что требует высокой степени доверия и юридической чистоты.
«Альтернативная сделка — это шахматная партия, где ферзь (ваша текущая квартира) должен дойти до противоположного края доски, чтобы пешка (новый объект) превратилась в королеву. Ошибка в расчете времени стоит всей игры».
Ключевые риски и зоны ответственности
Главная уязвимость любой цепочки — человеческий фактор и изменение обстоятельств на любом из этапов. Если один из покупателей в длинной связке внезапно отказывается от сделки или меняет банк, вся конструкция рушится. Именно поэтому юристы настаивают на максимально жесткой фиксации сроков в предварительных договорах и внесении ощутимых задатков.
Второй серьезный риск — юридическая непрозрачность хотя бы одного объекта в цепи. Наличие обременений, непогашенных долгов по коммунальным платежам или недееспособных собственников может заблокировать регистрацию для всех участников. Грамотное сопровождение подразумевает проверку не только своей «половины», но и надежности партнеров по цепочке.
- Срыв сроков выезда предыдущих жильцов из покупаемого объекта.
- Отказ банка в одобрении ипотеки для одного из звеньев после подписания предварительных соглашений.
- Изменение кадастровой стоимости или налоговых условий в процессе подготовки документов.
- Несоответствие реального состояния квартиры заявленному в отчете об оценке.
Роль профессионального координатора
Самостоятельно управлять цепочкой из четырех-пяти сделок практически невозможно без потери времени и нервов. Ризлтор или юрист в такой схеме выступает дирижером: он синхронизирует графики всех сторон, готовит пакеты документов для одновременной подачи в Росреестр и контролирует движение денег через аккредитивы или банковские ячейки.
Профессионал заранее просчитывает сценарии «Б» на случай форс-мажора. Например, если одна семья не успевает выписаться к дате регистрации, именно координатор находит варианты временного размещения или договаривается о переносе сроков без потери задатка. Это снижает стресс и минимизирует вероятность судебных разбирательств.
Юридическое оформление и налоги
С точки зрения законодательства, альтернативная сделка — это совокупность отдельных договоров купли-продажи, связанных между собой. В договорах прописываются условия о том, что сделка вступает в силу только при регистрации перехода прав по связанному объекту. Это создает правовую конструкцию, защищающую интересы всех сторон от недобросовестных действий.
Важно учитывать и фискальный аспект: налоговая база рассчитывается для каждого участника отдельно, исходя из стоимости его объекта и срока владения. Если вы продаете квартиру, бывшую в собственности менее минимального срока, будьте готовы к декларированию дохода. Однако при грамотном планировании цепочки можно законно оптимизировать выплаты, используя имущественные вычеты.
Параметры альтернативной сделки с недвижимостью
| Параметр | Описание |
|---|---|
| Определение | Совокупность отдельных договоров купли-продажи, связанных между собой, где одно перемещение прав собственности невозможно без завершения другого |
| Количество звеньев в цепочке | От трех до пяти |
| Ключевой принцип | Покупатель не получит ключи, пока вы не освободите старую жилплощадь, а вы не переедете, пока не будут закрыты обязательства перед вашим продавцом |
| Основная выгода | Возможность приобрести желанный объект по фиксированной цене, не дожидаясь полного расчета за текущее жилье; улучшение жилищных условий без привлечения кредитных средств |
| Механизм бронирования | Внесение аванса и подписание предварительных договоров |
| Распределение рисков | Риски распределяются между всеми участниками, что требует высокой степени доверия и юридической чистоты |
| Главная уязвимость | Человеческий фактор и изменение обстоятельств на любом из этапов |
| Меры защиты | Жесткая фиксация сроков в предварительных договорах и внесение ощутимых задатков |
| Юридическое оформление | В договорах прописываются условия о том, что сделка вступает в силу только при регистрации перехода прав по связанному объекту |
| Налоговая база | Рассчитывается для каждого участника отдельно, исходя из стоимости его объекта и срока владения |
Частые вопросы об альтернативной сделке с недвижимостью
Что такое альтернативная сделка с недвижимостью?
Альтернативная сделка — это формат взаиморасчетов, при котором одно перемещение прав собственности невозможно без завершения другого. Выстраивается связь из трех, а иногда и пяти звеньев, где покупатель не получит ключи, пока вы не освободите старую жилплощадь, а вы не переедете, пока не будут закрыты обязательства перед вашим продавцом.
Почему альтернативная сделка выгоднее, чем кажется?
Такая схема позволяет приобрести желанный объект по фиксированной цене, не дожидаясь полного расчета за текущее жилье, фактически забронировать будущую недвижимость через аванс и предварительные договоры. Кроме того, это часто единственный способ улучшить жилищные условия без привлечения кредитных средств, используя имеющиеся квадратные метры как актив для стартового капитала.
Какие риски существуют при альтернативной сделке?
Главная уязвимость любой цепочки — человеческий фактор и изменение обстоятельств на любом из этапов: если один из покупателей внезапно отказывается от сделки или меняет банк, вся конструкция рушится. Второй серьезный риск — юридическая непрозрачность хотя бы одного объекта в цепи, включая обременения, непогашенные долги по коммунальным платежам или недееспособных собственников.
Зачем нужен профессиональный координатор при альтернативной сделке?
Самостоятельно управлять цепочкой из четырех-пяти сделок практически невозможно без потери времени и нервов. Ризлтор или юрист синхронизирует графики всех сторон, готовит пакеты документов для одновременной подачи в Росреестр, контролирует движение денег через аккредитивы или банковские ячейки и заранее просчитывает сценарии «Б» на случай форс-мажора.
Как оформляется альтернативная сделка и какие налоги нужно платить?
С точки зрения законодательства, альтернативная сделка — это совокупность отдельных договоров купли-продажи, связанных между собой, где прописывается условие о вступлении сделки в силу только при регистрации перехода прав по связанному объекту. Налоговая база рассчитывается для каждого участника отдельно, исходя из стоимости его объекта и срока владения, а при грамотном планировании цепочки можно законно оптимизировать выплаты, используя имущественные вычеты.